



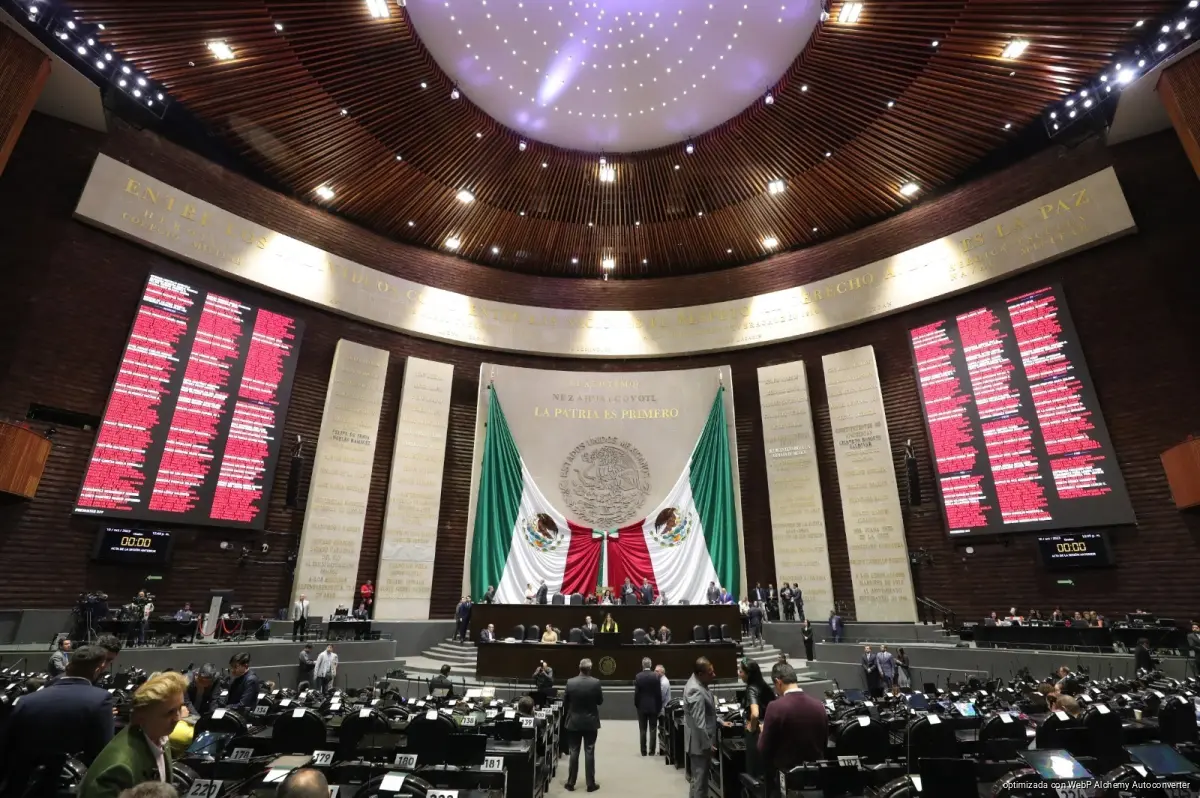
Ciudad de México, 14 de octubre de 2026. El DNR 2027 tendrá una cuota de 1,158 pesos para los turistas extranjeros que deban cubrir el Derecho de No Residente, luego de que la Cámara de Diputados aprobara en lo general el ajuste a la Ley Federal de Derechos para el próximo año. La modificación redujo el aumento planteado inicialmente por el Ejecutivo federal, que proponía elevar el cobro a 1,334.80 pesos, y todavía debe completar el proceso legislativo para entrar en vigor.
Diputados reducen el aumento al derecho migratorio
La tarifa propuesta para 2027 representa un incremento de 175 pesos respecto de los 983 pesos establecidos para 2026. El ajuste equivale a un alza aproximada de 17.8 por ciento, inferior al aumento de 35.8 por ciento contemplado en la propuesta original.
La modificación se produjo después de que las comisiones legislativas escucharan planteamientos del sector turístico sobre las posibles consecuencias de elevar el costo de entrada para visitantes internacionales. El monto aprobado en lo general busca establecer una cuota menor a la planteada inicialmente, aunque mantiene un incremento respecto de la tarifa vigente.
El Derecho de No Residente es un cobro migratorio aplicable a determinados visitantes extranjeros que ingresan a México bajo las condiciones previstas en la legislación. Su aplicación depende de las características del ingreso y de las exenciones establecidas para distintos tipos de viajeros, por lo que no debe interpretarse como una tarifa que todos los extranjeros pagan sin excepción.
Defensa recibirá la mayor parte de la recaudación
La distribución de los ingresos previstos por este concepto contempla que 57 por ciento de la recaudación total se destine a la Secretaría de la Defensa Nacional, mientras que 28 por ciento corresponderá a la Tesorería de la Federación y 15 por ciento al Instituto Nacional de Migración.
De acuerdo con la información difundida sobre la reforma, los recursos asignados al INM se relacionan con la modernización de sistemas digitales y herramientas de videovigilancia en la frontera. La distribución propuesta vincula el cobro migratorio con distintas partidas federales, aunque el monto definitivo y las condiciones de aplicación dependerán de la aprobación final de la legislación.
La asignación de los recursos constituye uno de los puntos relevantes del ajuste, debido a que el aumento no solo modifica el costo que deben cubrir los visitantes sujetos al derecho, sino también los ingresos que recibirían las dependencias contempladas en el esquema de distribución.
Quintana Roo observa posibles efectos en el turismo
El incremento también genera atención en destinos que dependen de la llegada de visitantes internacionales, entre ellos los del Caribe mexicano. En Quintana Roo, el sector hotelero y empresarial ha expresado preocupación por el posible impacto de los mayores costos en la competitividad turística y en las decisiones de viaje.
El efecto final dependerá de diversos factores, como el perfil de los viajeros, los costos generales del viaje y las condiciones del mercado turístico. Por ahora, el ajuste aprobado por los diputados establece una cuota superior a la de 2026, pero inferior a la que contemplaba la propuesta inicial del Ejecutivo.
La Secretaría de Turismo ha señalado que la modificación considera los planteamientos del sector y busca mantener la competitividad de México como destino internacional. Sin embargo, el incremento representa un costo adicional para los viajeros que estén obligados a cubrir el derecho una vez que la nueva tarifa entre en vigor.
El Senado debe completar el proceso legislativo
La aprobación en lo general en la Cámara de Diputados no significa que la nueva cuota ya esté vigente. El dictamen modificado debe continuar su trámite legislativo en el Senado de la República y completar las etapas necesarias para que la Ley Federal de Derechos de 2027 entre en vigor.
Hasta que concluya ese procedimiento, los 1,158 pesos corresponden al monto aprobado en lo general por los diputados para el próximo ejercicio fiscal. La tarifa aplicable en 2027 quedará sujeta al resultado definitivo del proceso legislativo y a la publicación de las disposiciones correspondientes.


